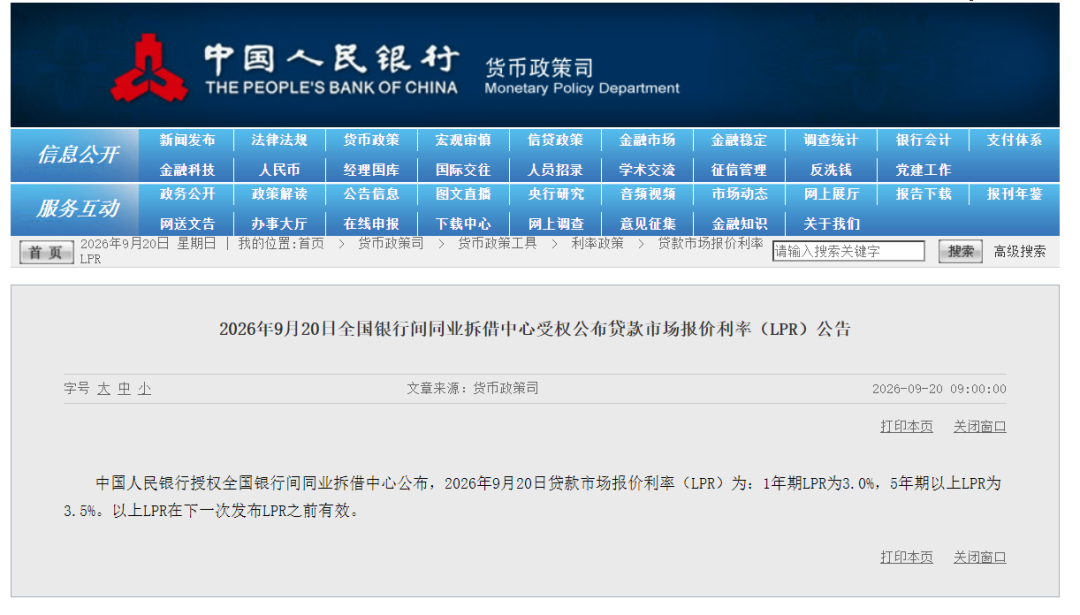
9月20日,中国人民银行授权全国银行间同业拆借中心公布,2026年9月20日贷款市场报价利率(LPR)为:1年期LPR为3.0%,5年期以上LPR为3.5%。以上LPR在下一次发布LPR之前有效。
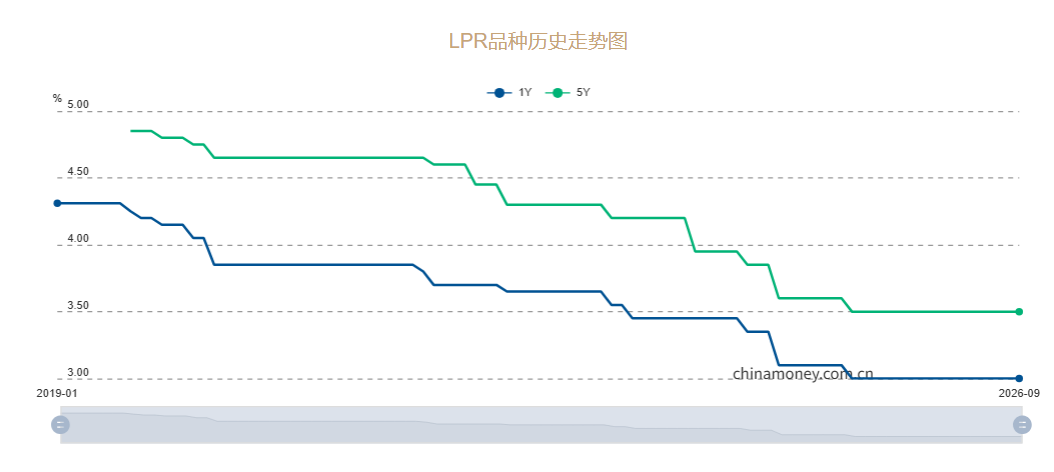
2025年6月以来,两个期限品种的LPR连续第16个月保持不变。
延伸阅读
↓↓↓
什么是LPR?
贷款市场报价利率即LPR,由中国人民银行于2019年8月底改革完善,并授权全国银行间同业拆借中心每月20日(如遇节假日则顺延至下一个工作日)公布,银行可参考LPR进行贷款利率定价。
LPR由20家代表性商业银行参考市场资金成本和供求关系,根据自身最优客户贷款利率报价,由全国银行间同业拆借中心计算并发布,分为1年期和5年期以上两个品种。
LPR的调整直接影响贷款利率,降低LPR意味着贷款利率下降,房贷、企业的贷款利率都会跟随LPR下调,这有助于刺激投资和消费,促进经济增长。
5年期以上LPR调整
能为借款人省下多少钱?
以贷款100万、等额本息30年计算,以最近的一次,也就是贷款利率从3.60%降到3.50%为例,利息总额节省约2万元,月供减少约56元。
自己的房贷利率何时下调?
目前,市场上的个人房贷利率基本上是由LPR加减点形成的,也就是说房贷利率的高低受LPR涨跌的影响。贷款市场报价利率LPR每月公布一次,而房贷利率则要在贷款重定价日调整。
2024年10月底,多家银行陆续发布关于完善存量个人住房贷款利率定价机制的公告。根据公告,大多数银行提供的重定价周期共有三个选项:三个月、半年、一年。重定价周期为三个月的,每年重定价4次;重定价周期为半年的,每年重定价2次;重定价周期为一年的,每年重定价1次。
以此前重定价日为每年1月1日的借款人为例,若重定价周期已调整为3个月,调整后的重定价日为1月1日、4月1日、7月1日、10月1日。也就是说,房贷利率已经在7月1日迎来调整。如果客户忘记自己的贷款重定价日,可咨询贷款行工作人员或登录贷款行App进行查询。
相关报道:
来源:中国人民银行官网、21世纪经济报道
编辑:梁鹤龄 李艳 徐靖

苏ICP备10011243号-2 苏新网备2007031号 增值电信业务经营许可证:苏 B2-20080139 互联网新闻信息服务许可证编号:32120180006 本站内容未经许可不得转载


